启行观察
暴雨过后街面积水没过脚踝,一个穿蓝色雨衣的人推着电动车慢慢走,电机不敢通电,怕烧了控制器。他算过一笔账:换控制器一百多,换电机四百起,叫货拉拉拉回家八十。推车半小时能省下这几百块,但迟到扣的工资和全勤奖又是另一回事。他站在水里犹豫的那几分钟,其实是在做一道很典型的经济学题,成本与收益、沉没成本、机会成本,只不过课本上的曲线不会告诉你膝盖以下泡在浑水里是什么感觉。
钱这个东西从来不是抽象的数字。它对应着具体的选择,而选择往往发生在信息不全的时候。那个推车的人不知道积水会不会更深,也不知道前方路口有没有抛锚的汽车堵路。他只能凭经验估一个概率,然后下注。金融市场里那些复杂的衍生品定价模型,说到底也是在解同一类问题:面对不确定的未来,怎么给当下的行动定一个价。区别在于交易员用蒙特卡洛模拟,他用的是记忆里上一次暴雨的模糊印象。
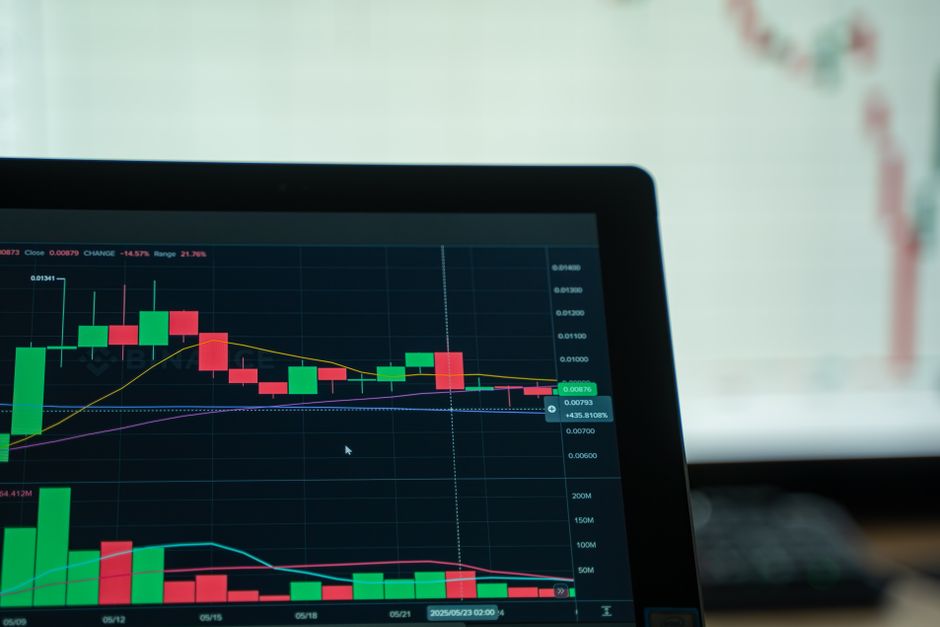
很多人把财经理解成K线图、财报和利率决议,这些当然是重要的组成部分,但它们只是水面上的波纹。真正驱动水面下那团暗流的是无数普通人的日常决策。一个早餐店老板决定多进两袋面粉还是少进一袋,一个刚毕业的学生选择去大厂拿高薪还是去小公司搏期权,一个家庭在买房和租房之间反复摇摆,这些碎片拼在一起才构成宏观数据的底色。统计局公布的CPI背后,是成千上万个推着电动车在雨里走的人。
信用在经济活动里的位置有点像电动车里的电池。你看不见它,但没有它整个系统就转不动。那个推车的人如果有个开修车铺的朋友,一个电话就能借到备用控制器,他就不用推车。企业之间也是这样,账期长短、承兑汇票贴不贴得动、银行贷款审批快不快,这些环节卡住一个,整条链上的参与者都得跟着泡在水里。金融体系的核心功能之一就是让信用流动起来,流得动的时候大家感觉不到它的存在,流不动的时候每个人都觉得疼。
风险这件事没法被消灭,只能被转移或者分摊。推车的人选择自己承担电机烧毁的风险,代价是体力;如果他买了电动车意外险,就是把一部分风险转给保险公司,代价是保费。企业面对原材料涨价也是同样的逻辑,签长期合同锁价、在期货市场做套保、或者干脆把成本转嫁给下游,每条路都有代价,区别只是谁在什么时候以什么形式付。财经决策很少是选对选错,更多是选哪一种代价自己更能接受。
暴雨总会停,积水总会退,但下一场雨来的时候,推车的人还是会面临同样的选择。经济周期也是这样,繁荣和衰退交替出现,每一次都被说成史无前例,每一次也都有人提前备好了雨衣和备用控制器。那些在晴天里修屋顶的人,在雨天里往往走得从容一些。财经知识不保证你能预测天气,但至少能让你在站在水里的时候,知道自己正在付什么账,以及这账单最终会落到谁头上。